

داشتن امتیاز وام همیشه به این معنا نیست که صاحب امتیاز باید خودش از تسهیلات استفاده کند. گاهی فردی با ایجاد میانگین حساب مناسب، امتیاز دریافت وام را به دست آورده اما در حال حاضر به آن نیازی ندارد. در مقابل، شخص دیگری ممکن است به دنبال استفاده از امتیاز قابل انتقال برای دریافت تسهیلات باشد.
بانک های مختلف برای چنین شرایطی، طرح هایی با قابلیت انتقال امتیاز در نظر گرفته اند. البته نحوه محاسبه امتیاز، شرایط دریافت کننده و مراحل انتقال در همه طرح ها یکسان نیست.
آشنایی با شرایط انتقال امتیاز وام کمک می کند بدانیم کدام طرح های بانکی این امکان را دارند، چه مدارکی لازم است و پیش از ثبت درخواست باید چه مواردی بررسی شوند. در ادامه، هفت نکته کاربردی را مرور می کنیم.
۱. ابتدا بدانید امتیاز وام چگونه ایجاد می شود
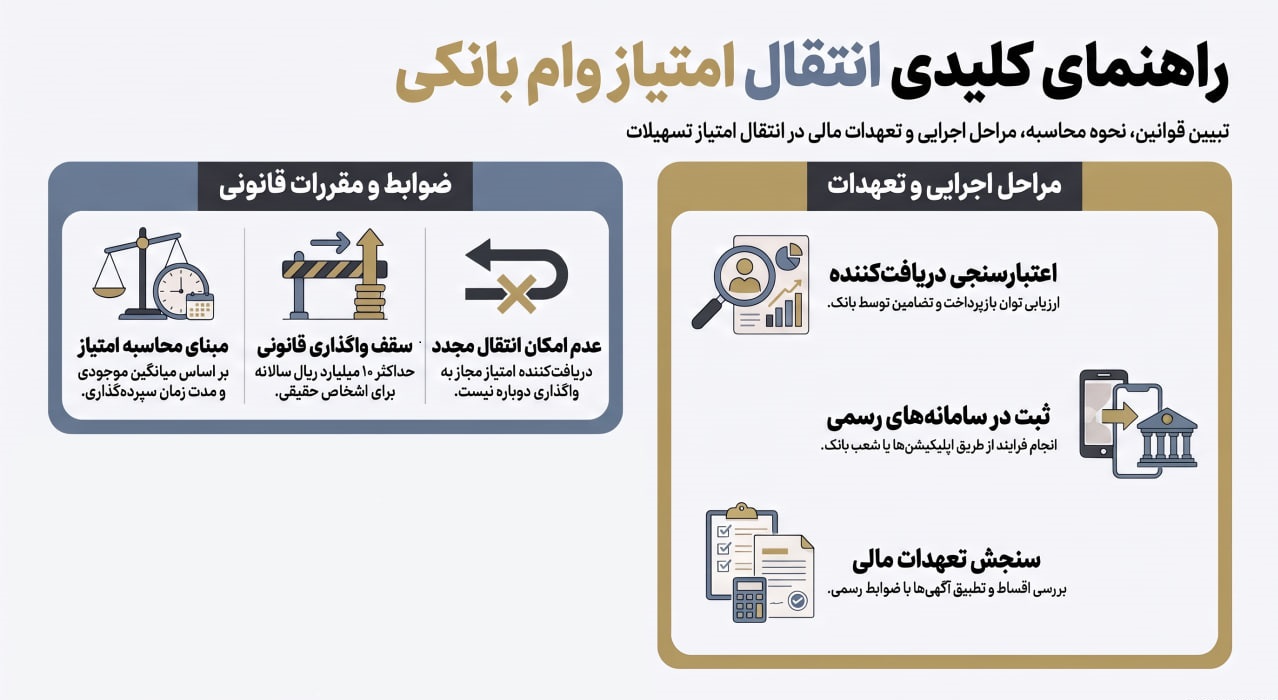
در بسیاری از طرح های تسهیلاتی، بانک بر اساس میانگین موجودی حساب و مدت سپرده گذاری، برای مشتری امتیاز دریافت وام در نظر می گیرد. هرچه شرایط حساب با ضوابط طرح هماهنگ تر باشد، امکان بهره مندی از تسهیلات متناسب با امتیاز ایجادشده بیشتر خواهد بود.
برای مثال، ممکن است فردی چند ماه در یک حساب قرض الحسنه موجودی داشته باشد و بر اساس میانگین حساب خود، امتیاز دریافت تسهیلات به دست آورد. اگر طرح بانکی موردنظر قابلیت انتقال داشته باشد، صاحب حساب می تواند در چارچوب شرایط تعیین شده، امتیاز خود را به شخص دیگری واگذار کند.
البته امتیاز ایجادشده همیشه با مبلغ نهایی وام یکسان نیست. بانک ممکن است برای محاسبه مبلغ تسهیلات، مدت بازپرداخت، میزان امتیاز و شرایط اعتباری دریافت کننده را نیز در نظر بگیرد.
به همین دلیل، بهتر است پیش از انتقال، سه موضوع مشخص شود: امتیاز موجود چقدر است، به چه میزان تسهیلات تبدیل می شود و چه شرایطی برای استفاده از آن وجود دارد.
۲. شرایط قانونی انتقال امتیاز وام را بررسی کنید
مقررات بانک مرکزی و دستورالعمل های بانک ارائه دهنده تسهیلات، مبنای اصلی تعیین شرایط انتقال امتیاز وام هستند.
بر اساس بخشنامه شماره ۰۳/۲۶۳۷۴۷ بانک مرکزی در تاریخ ۳۰ دی ۱۴۰۳، انتقال امتیاز تسهیلات قرض الحسنه در موارد مشخصی امکان پذیر شناخته شده است. این مقررات، چارچوبی برای انتقال امتیاز به اعضای خانواده، سایر اشخاص حقیقی و کارکنان اشخاص حقوقی تعیین می کند.
در کنار این مقررات عمومی، بانک ها نیز برای طرح های تسهیلاتی خود ضوابط اجرایی مشخصی دارند.
برای مثال، بانک قرض الحسنه مهر ایران در طرح نیلوفر، بانک ملی در طرح مهربانی ملی و بانک مسکن در طرح ثمر، قابلیت انتقال امتیاز را برای مشتریان واجد شرایط پیش بینی کرده اند. بانک رسالت نیز از طریق خدمت «حامی باش»، امکان ثبت انتقال امتیاز تسهیلات قرض الحسنه را فراهم کرده است.
البته انتقال امتیاز در این بانک ها شرایط یکسانی ندارد. بعضی طرح ها امکان انتقال به اشخاص دیگر را در سقف مشخص فراهم می کنند، درحالی که برخی بانک ها انتقال را به بستگان یا کارکنان سازمان ها محدود کرده اند.
برای نمونه، بانک مهر ایران اعلام کرده است که انتقال امتیاز تسهیلات این بانک فقط به اقوام نسبی و سببی امکان پذیر است.
بنابراین، پس از انتخاب بانک، باید مقررات اختصاصی طرح موردنظر بررسی شود. وجود قابلیت انتقال در سامانه بانکی به این معنا نیست که هر نوع واگذاری یا توافق مالی مورد تأیید بانک است.
۳. بررسی کنید امتیاز کدام وام ها قابل انتقال است
یکی از پرسش های مهم متقاضیان این است که کدام بانک ها امکان انتقال امتیاز وام را فراهم کرده اند.
بررسی طرح های بانکی نشان می دهد که این قابلیت تنها به بانک های قرض الحسنه محدود نیست. بعضی بانک های تجاری نیز در طرح های مبتنی بر میانگین حساب، امکان انتقال امتیاز به بستگان، سایر اشخاص یا کارکنان سازمان ها را پیش بینی کرده اند.
بانک مهر ایران و رسالت؛ دو نمونه شناخته شده انتقال امتیاز وام
بانک قرض الحسنه مهر ایران در طرح نیلوفر، تسهیلات مبتنی بر میانگین حساب ارائه می کند. طبق اطلاعات منتشرشده درباره این طرح، امتیاز ایجادشده قابلیت انتقال از طریق خدمات غیرحضوری و اپلیکیشن کیوبانک را دارد.
در کنار نیلوفر، بانک مهر ایران طرح ارکیده را نیز معرفی کرده است که در آن، مشتری با تأمین آورده مشخص می تواند فرد دیگری را برای دریافت تسهیلات معرفی کند. البته سازوکار ارکیده با انتقال امتیاز حاصل از میانگین حساب یکسان نیست.
در بانک مهر ایران، انتقال امتیاز باید مطابق محدودیت های بانک انجام شود و طبق اطلاعیه رسمی آن، انتقال به اقوام نسبی و سببی امکان پذیر است.
بانک قرض الحسنه رسالت نیز امکان انتقال امتیاز تسهیلات مبتنی بر میانگین حساب را فراهم کرده است. این فرایند از طریق سامانه ام رسالت و بخش «ام حامی» با عنوان «حامی باش» انجام می شود. دارنده امتیاز می تواند در صورت احراز شرایط، اطلاعات دریافت کننده و میزان امتیاز موردنظر را در سامانه ثبت کند.
در این بانک، انتقال امتیاز به معنای تأیید قطعی وام نیست و دریافت کننده همچنان باید شرایط اعتبارسنجی و دریافت تسهیلات را داشته باشد.
سایر بانک ها و طرح های دارای قابلیت انتقال امتیاز
علاوه بر مهر ایران و رسالت، بانک های دیگری نیز در اطلاع رسانی طرح های خود به امکان انتقال امتیاز اشاره کرده اند.
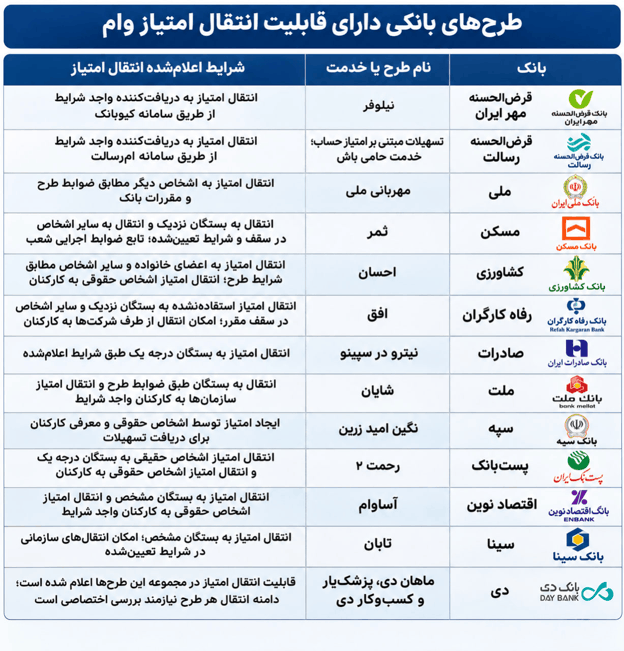
این جدول بر اساس اطلاعیه های رسمی یا گزارش های منتشرشده درباره طرح های بانکی تهیه شده و فهرست قطعی تمام طرح های فعال در شبکه بانکی نیست. همچنین قابلیت انتقال در بعضی طرح ها به بستگان یا کارکنان محدود است و نمی توان آن را به معنای امکان واگذاری به هر شخصی دانست.
از سوی دیگر، ضوابط بانکی ممکن است تغییر کنند. برای مثال، بانک ملی در سال ۱۴۰۵ تغییراتی در مراحل انتقال و دریافت تسهیلات طرح مهربانی اعلام کرده و بانک مسکن نیز مقررات اجرایی انتقال امتیاز در بعضی طرح های خود را اصلاح کرده است.
بنابراین، پیش از اقدام باید وضعیت فعلی طرح، شرایط انتقال گیرنده و روش رسمی ثبت درخواست از بانک مربوطه تأیید شود.
۴. شرایط انتقال امتیاز وام به شخص دیگر را بشناسید
آیا امتیاز وام را فقط می توان به اعضای خانواده منتقل کرد یا افراد دیگر هم امکان دریافت آن را دارند؟
بر اساس بخشنامه دی ۱۴۰۳ بانک مرکزی، انتقال امتیاز تسهیلات قرض الحسنه واجد شرایط به همسر و بستگان مشخصی از جمله پدر، مادر، فرزندان، نوه ها، خواهر، برادر، پدربزرگ، مادربزرگ و پدر و مادر همسر، بدون محدودیت سقف انتقال پیش بینی شده است.
در همان بخشنامه، امکان انتقال به سایر اشخاص حقیقی نیز تا سقف سالانه ۱۰ میلیارد ریال، معادل یک میلیارد تومان، در نظر گرفته شده بود. البته اجرای این موضوع به ضوابط اختصاصی بانک و آخرین مقررات مربوط بستگی دارد.
برای اشخاص حقوقی نیز امکان انتقال امتیاز به کارکنانی پیش بینی شده که حداقل سه ماه حق بیمه آن ها توسط شخص حقوقی پرداخت شده باشد.
با وجود این چارچوب عمومی، شرایط هر بانک اهمیت دارد. برای نمونه، بانک مهر ایران انتقال امتیاز را به اقوام نسبی و سببی محدود کرده است. در برخی طرح های دیگر، مانند ثمر بانک مسکن، شرایط گسترده تری برای انتقال به سایر اشخاص اعلام شده، هرچند اجرای آن تابع ضوابط و تأیید بانک است.
نکته دیگر اینکه طبق بخشنامه یادشده، دریافت کننده امتیاز نمی تواند آن را دوباره به شخص دیگری منتقل کند.
بهتر است پیش از ثبت درخواست، نسبت انتقال دهنده و انتقال گیرنده، سقف قابل انتقال و سایر شرایط طرح بررسی شود.
۵. مدارک و مراحل انتقال امتیاز وام را از بانک استعلام کنید
پس از مشخص شدن امکان انتقال، نوبت به مدارک و مراحل اداری می رسد. این مراحل ممکن است از بانکی به بانک دیگر و حتی میان طرح های مختلف یک بانک متفاوت باشد.
احراز هویت طرفین، بررسی حساب و امتیاز ایجادشده و کنترل شرایط دریافت کننده از جمله اقداماتی است که ممکن است در فرایند انتقال انجام شود. بسته به نوع طرح، ارائه مدارک مربوط به نسبت خانوادگی، وضعیت شغلی، درآمد یا اطلاعات اعتباری نیز می تواند ضروری باشد.
انتقال امتیاز با تأیید پرداخت وام یکسان نیست. بانک ممکن است پس از بررسی درخواست انتقال، شرایط اعتباری دریافت کننده را نیز ارزیابی کند.
بعضی بانک ها بخشی از این فرایند را به صورت غیرحضوری انجام می دهند. برای نمونه، انتقال امتیاز تسهیلات قرض الحسنه عمومی بانک رسالت از طریق بخش «حامی باش» در سامانه ام رسالت انجام می شود.
در بانک مهر ایران نیز خدمت انتقال امتیاز در بسترهای غیرحضوری، از جمله کیوبانک، معرفی شده است.
با این حال، شیوه ثبت درخواست در تمام بانک ها یکسان نیست. بانک ملی در تغییرات اعلام شده در مهر ۱۴۰۵، انجام بعضی مراحل انتقال و تبدیل امتیاز طرح مهربانی را به شعبه صاحب حساب محدود کرده است.
بهتر است پیش از ثبت انتقال، مدارک لازم و مسیر انجام آن را از بانک بررسی کنید. استفاده از سامانه ها و خدمات رسمی، پیگیری درخواست را نیز ساده تر می کند.
۶. پیش از انتقال، شرایط بازپرداخت و تعهدات مالی را بررسی کنید
قابلیت انتقال امتیاز، تنها بخشی از موضوع است. فردی که قرار است از امتیاز تسهیلات استفاده کند، باید تصویر روشنی از تعهدات مالی خود داشته باشد.
مبلغ وام، مدت بازپرداخت، تعداد اقساط و نرخ سود یا کارمزد از اولین مواردی هستند که باید بررسی شوند. شرایط ضامن، وثیقه و نتیجه اعتبارسنجی نیز می توانند بر امکان دریافت تسهیلات تأثیر بگذارند.
فرض کنید دو طرح بانکی مبلغ یکسانی پرداخت می کنند، اما یکی دوره بازپرداخت کوتاه تری دارد. طبیعی است که اقساط آن ها یکسان نخواهد بود. همین تفاوت ممکن است تصمیم متقاضی را تغییر دهد.
موضوع دیگر، توان بازپرداخت است. حتی اگر انتقال امتیاز امکان پذیر باشد، بانک ممکن است به دلیل شرایط اعتباری یا ناکافی بودن تضمین ها، درخواست دریافت تسهیلات را نپذیرد.
به جای تکیه بر مبلغ اعلام شده در یک پیشنهاد یا آگهی، بهتر است جدول اقساط، هزینه ها و تعهدات قراردادی را از بانک دریافت کنید.
۷. هنگام بررسی آگهی های امتیاز وام، به چه نکاتی توجه کنیم؟
بخشی از اطلاعات مربوط به تسهیلات و امتیازهای بانکی در قالب آگهی های اینترنتی منتشر می شود. این آگهی ها ممکن است اطلاعات اولیه ای درباره بانک، مبلغ و نوع وام ارائه کنند، اما بهتر است جزئیات آن ها پیش از تصمیم گیری بررسی شود.
مشخص بودن نام بانک، نوع تسهیلات، مبلغ اعلام شده و شرایط بازپرداخت، مقایسه اطلاعات را ساده تر می کند. همچنین بهتر است از ارائه مدارک حساس یا پرداخت وجه پیش از بررسی هویت اشخاص و شرایط رسمی بانک خودداری شود.
در این میان، وب سایت هایی برای نمایش و دسته بندی آگهی های مرتبط با تسهیلات بانکی فعالیت می کنند. برای نمونه، سایت وثیقبستری برای انتشار آگهی های وام فراهم کرده و امکان مشاهده و دسته بندی آن ها را بر اساس بانک، شهر و نوع تسهیلات در اختیار کاربران قرار می دهد.
طبق توضیحات منتشرشده در این سایت، وثیق مستقیماً وام پرداخت نمی کند و طرف معامله مالی کاربران نیست. اطلاعات درج شده در آگهی ها نیز باید با شرایط طرح بانکی موردنظر تطبیق داده شوند.
به این ترتیب، شناخت طرح های بانکی و بررسی اطلاعات موجود می تواند به آگاهی بیشتر متقاضیان کمک کند؛ درحالی که تأیید نهایی شرایط انتقال و پرداخت تسهیلات بر عهده بانک مربوطه است.
جمع بندی؛ قبل از انتقال امتیاز وام چه مواردی را بررسی کنیم؟
انتقال امتیاز وام در طرح های مشخصی از بانک های کشور پیش بینی شده است و متقاضیان می توانند با آگاهی از ضوابط، مراحل آن را پیگیری کنند.
بانک های مهر ایران و رسالت از جمله بانک هایی هستند که خدمات انتقال امتیاز را برای تسهیلات مبتنی بر امتیاز حساب ارائه می کنند. بانک های دیگری مانند ملی، مسکن، کشاورزی، رفاه، صادرات و ملت نیز در طرح های مشخصی این قابلیت را معرفی کرده اند.
نخست باید مشخص شود امتیاز موردنظر مربوط به کدام طرح است و آیا برای دریافت کننده موردنظر قابلیت انتقال دارد. پس از آن، مدارک لازم، سقف انتقال و تعهدات بازپرداخت اهمیت پیدا می کنند.
در نهایت، شناخت شرایط انتقال امتیاز وام و استفاده از اطلاعات معتبر کمک می کند متقاضیان با آگاهی بیشتری درباره تسهیلات بانکی تصمیم بگیرند.
سؤالات متداول درباره شرایط انتقال امتیاز وام
آیا انتقال امتیاز وام بانک مهر ایران امکان پذیر است؟
بله. بانک مهر ایران خدمت انتقال امتیاز را در چارچوب ضوابط خود ارائه می کند. بر اساس اطلاعیه رسمی بانک، انتقال امتیاز به اقوام نسبی و سببی امکان پذیر است. شرایط اختصاصی طرح و نحوه ثبت درخواست باید از بانک بررسی شود.
انتقال امتیاز وام بانک رسالت چگونه انجام می شود؟
در بانک رسالت، انتقال امتیاز تسهیلات مبتنی بر میانگین حساب از طریق بخش «حامی باش» در سامانه ام رسالت انجام می شود. دارنده امتیاز می تواند مطابق شرایط بانک، اطلاعات دریافت کننده و میزان امتیاز را ثبت کند.
آیا انتقال امتیاز وام به افراد غیرفامیل امکان پذیر است؟
در برخی طرح های بانکی و در چارچوب مقررات، انتقال امتیاز به اشخاص خارج از خانواده پیش بینی شده است. بااین حال، همه بانک ها چنین امکانی ندارند و شرایط اختصاصی طرح ملاک نهایی است.
آیا انتقال امتیاز وام در تمام بانک ها شرایط یکسانی دارد؟
خیر. شرایط اجرایی، مدارک لازم، ضمانت ها و محدودیت های انتقال ممکن است با توجه به نوع طرح و بانک متفاوت باشد.
آیا برای انتقال امتیاز وام باید به بانک مراجعه کرد؟
انتقال باید از مسیر رسمی مورد تأیید بانک انجام شود. در برخی بانک ها امکان ثبت درخواست به صورت غیرحضوری وجود دارد؛ اما در بعضی طرح ها مراجعه به شعبه ضروری است.